投稿日:2026.09.11 最終更新日:2026.09.11
AI開発で法人税が最大40%オフ?研究開発税制の最前線
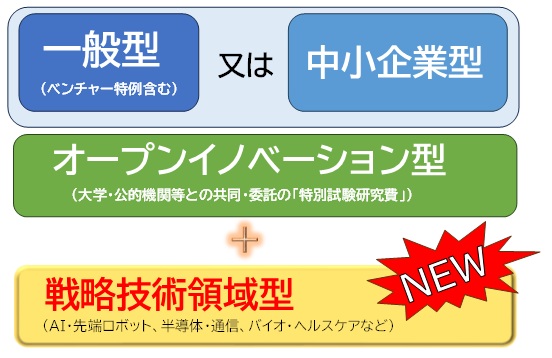
実は以前からあった研究開発税制ですが、令和8年度税制改正でAI・量子・バイオ等の「戦略技術領域型」という新しいカテゴリが創設されました。
【目次】
製造業やメーカー、大企業じゃないから試験研究費の税額控除なんて関係ないのでは?と思いきや、IT企業でも対象になることがあるようです。
※今回の記事では2026年9月現在の公表情報にもとづき、制度の大まかなしくみや注意点を解説したものです。今後の法改正による変更点にはご注意下さい。
1.対象分野は?→AI等の先端分野
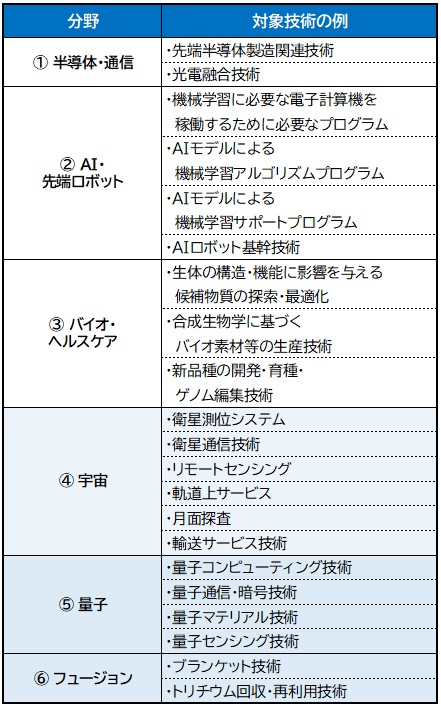
次の6分野が対象とされています。
(1) 半導体・通信
(2) AI・先端ロボット
(3) バイオ・ヘルスケア
(4) 宇宙
(5) 量子
(6) フュージョンエネルギー
AIや半導体などはともかく、通信、宇宙と言われると広範囲すぎてピンと来ないですよね。
2026年7月8日の経産省資料「研究開発投資の促進に向けて」の内容をまとめてみました。
この研究開発税制という税の特典。
「従来の技術や製品への単なる追加等」では対象にならないとされています。
(※これは以前からの原則ルールです)
そして今回の税制改正で登場した”法人税、最大で40~50% OFF ”というこの戦略技術領域型。
控除率つまり特典が大きいので単にAI 開発!ロボット!というだけでは対象にならないようです。
※経産省の資料では上記①~③について「領域全体として成熟しており」「戦略的な技術についてのみ対象」という表現が使われています。
ただ、この戦略技術領域型が無理でもあきらめないで下さい。
従来からの「一般型or中小向け」の研究開発税制の要件を満たせば法人税が安くなる場合もあります。
(※国税庁タックスアンサー5442参照)
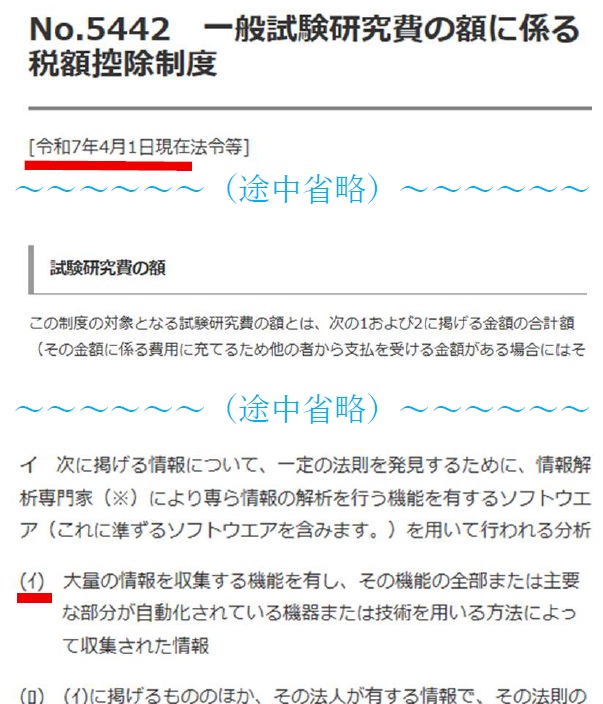
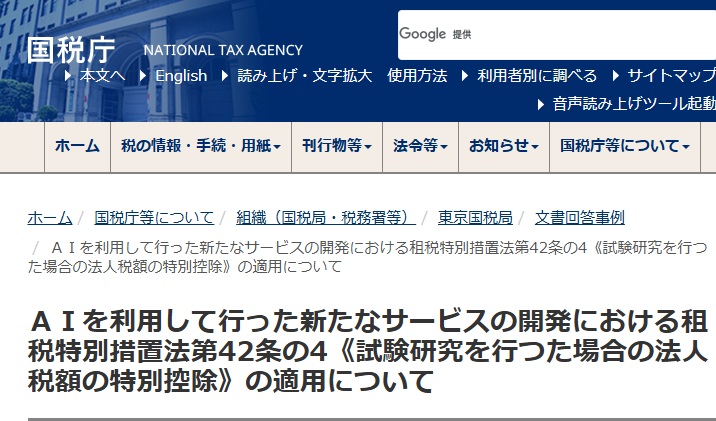
AIを利用した新サービス開発については国税庁による具体的回答例もあります。
興味のある方は見てみて下さい。
(※下記は国税庁サイトからの抜粋です。)
2.いつ開始?→最短で2027年4月
令和8年税制改正で決まった事ですが、令和8年からすぐには使えません。
この戦略技術領域型のもとになるのが改正版の「産業技術力強化法」です。
その公布日が令和8年6月19日でした。
その法律の公布日(6月19日)から数えて1年を超えない日からの施行(制度開始)なんです。
従って、令和9年(2027)からとなります。
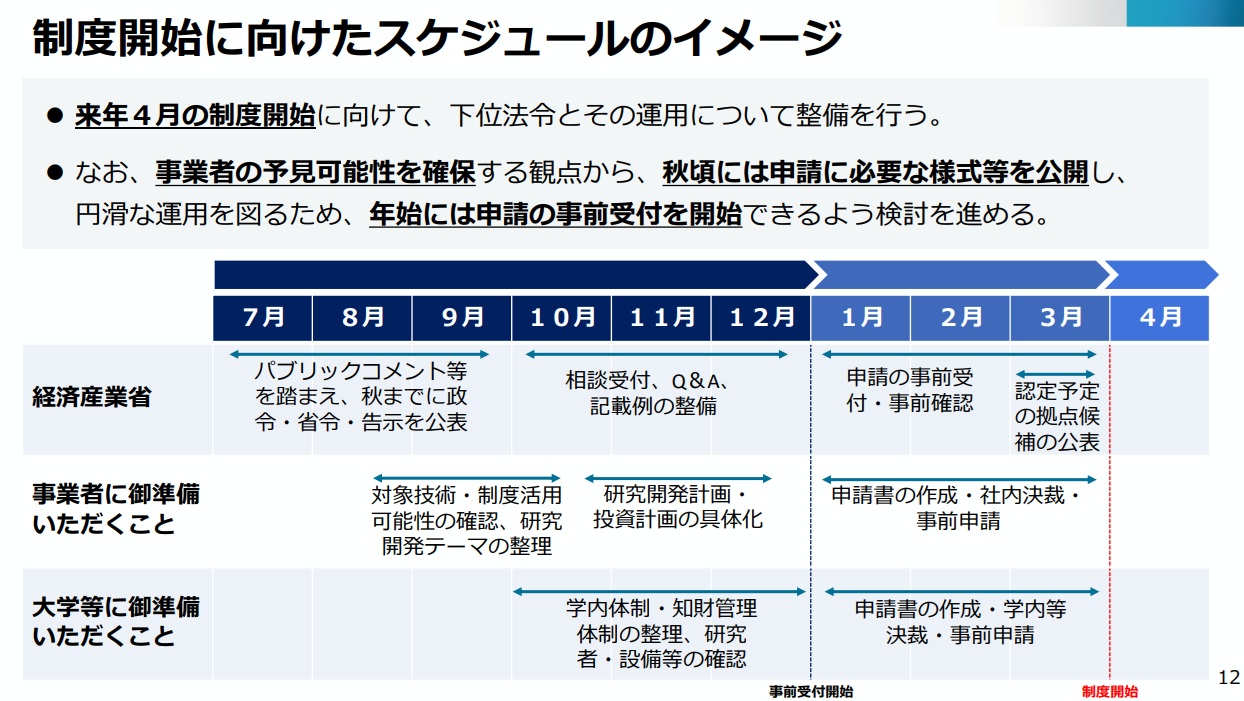
この経産省の資料を見ると2027年4月の制度開始が目標のようです。
3.対象は?→直接経費&海外注意
確かに条件は色々複雑なのですが「使えれば節税効果は結構ある」のがこの研究開発税制です。
なぜならこれは「経費にできるか」というものではなく税金自体を直接減らせる制度だからです。
(つまり決算書の利益はそのまま。)
でも決算書に「研究開発費」と書けば即、この研究開発税制の対象かというとそうではありません。
研究開発に直接使われた材料費・人件費・経費が対象になります。
この「直接」という条件が重要です。
↑ ↑
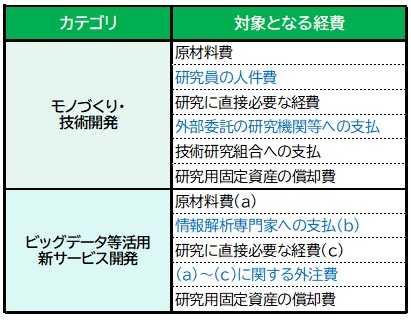
国税庁タックスアンサーNo.5442の”一般試験研究費の額に係る税額控除制度”を思い切って短くまとめてみました。
実際の詳しい内容は国税庁だけでなく経済産業省のページにもあります。
ただ今回は、その全部を解説することはしません。(多すぎます!)
ただ、AI関連投資における注意点を1つだけ挙げてと言われたら?
…私なら「外注費」を挙げます。
例えばメーカーが新製品の強度テストを外部検査機関へ依頼した費用は?
製品の強度テストを専門に引き受けている外注先なら、請求書の支払先だけで
” これは研究開発に直接必要な外注費かどうか ”
ということを特定しやすいのです。
でも、例えばAIを駆使したビッグデータ分析を活用した新サービス開発の場合は?
もちろん外注先の社名だけでは分かりません。
ただその上に、請求書に「**プロジェクト 一式」としか書いてないとすると?
純粋に研究開発に直接必要な経費かどうか、分かりにくいですよね。
研究開発テーマ自体は税の特典の対象でも、直接的ではない周辺経費は集計から外しましょう。
(例:コンサルタント費用、市場調査・マーケティング費用、通常のシステム保守・運用費用など)
そして外注先での「純粋な研究コスト」が分かりやすいように書類・記録を整えることが大事です。
(下記 (a)〜(c)の部分。)
更に、海外への委託も要注意です。
もともと研究開発税制というのは日本の税金計算上の特典です。
なので自社の海外拠点に関するものは以前から研究開発税制の対象外でした。
(※国税庁サイトより)
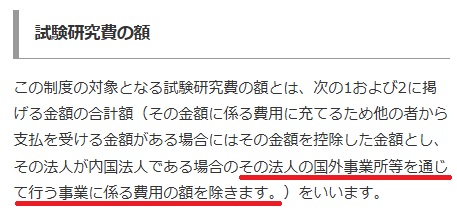
これに加え、今回の税制改正では海外他社へ委託する研究開発支出に制限がかかることになりました。
このことは「研究開発税制を強化しました」という経産省資料にも一番下に書いてあります。
(字、小さいですね)
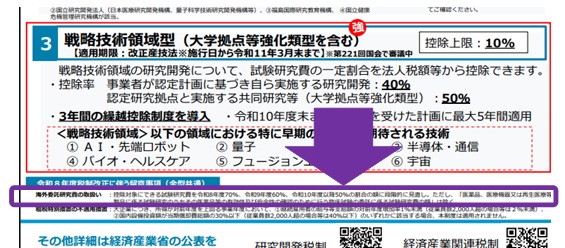
よく見ると海外他社へ委託が全部ダメ、とは書いていません。
一定の医薬品治験などはOKで、それ以外は支出額の半額(50%)だけが対象となるようです。
(※70→60→50%と段階的縮小予定)
4.事前手続は?→計画を国が認定
節税効果が通常より大きい制度なので、手続も通常より余分に必要です。
↓ ↓ ↓
指定された期間内に
重点研究開発計画を作って
国の認定を受けること
↑ ↑ ↑
ちなみに、この記事を書いているのは2026年9月初旬。
この経産省資料によれば、手続の具体的内容は秋頃の公開予定のようです。
5.最大40%オフ?→正確な意味
金額の話で「最大で」という文字がつくと疑いたくなりませんか?
(苦笑)
この手の真相は具体的な数字で見るに限ります!
まずは、本当に法人税が40%オフになる事例から見てみましょう。
↓ ↓ ↓
[例1:税の特典フル活用]
①「戦略技術領域型」の研究開発費は全部で100万円だった
②上記①は全て決算書の経費にして、いつも通りに決算処理をした。
法人税は600万円と計算された
③100万円×40%=40万円なので、②の法人税のうち40万円は減額できる可能性ありとなった
④実際には「法人税額の10%」が税金を安くできる上限だが、今回の③はその上限以下だった。
【結果】
研究費の40%と同額の法人税が減った
この④(上限)がポイントです。
では次に、安くなった法人税が40%より少ない事例を見てみましょう。
↓ ↓ ↓
[例2:税の特典に使い残しあり]
①「戦略技術領域型」の研究開発費は全部で100万円だった
②上記①は全て決算書の経費にして、いつも通りに決算処理をした。
法人税は300万円と計算された
③100万円×40%=40万円なので、②の法人税のうち40万円は減額できる可能性ありとなった
④実際には「法人税額の10%」が税金を安くできる上限だが、今回の③はその上限を超えていた
※法人税300万円×10%=30万円
【結果】
研究費の40%ではなく、法人税の10%が減った
…これが「最大で法人税40%オフ」の真相です。
※最大50%オフになる学術・公的研究機関と連携して行う一定の研究についての説明は省略。
そもそも、研究開発プロジェクトは初期投資額が大きくなりがちなので
→初年度の利益が少ない
→法人税もいつもより少ない
→税金を安くできる上限(法人税×●●%)も低い
このように税の特典を活かしきれない場面は割とよくある事なのです。
ただ、今回はそういう現場の実情も考慮された税制改正だったのでしょうか。
「戦略技術領域型」については別枠で税金を安くできる上限(控除上限)が設定されています。
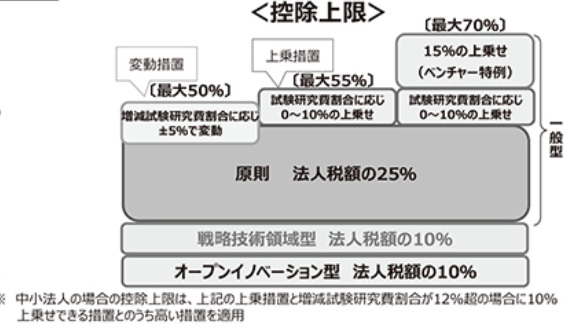
※財務省「特集 令和8年度税制改正(国税)等について」より抜粋
その上で「使いきれない特典は3年間繰越OK!」という措置が設けられました。
※「戦略技術領域型」だけでなく「中小企業技術基盤強化税制」も同様です。
※実は昔は研究開発税制にこういう「繰り越しOK」の制度があり、いったん平成27年度の税制改正で繰り越し廃止になっていました。今回は部分的に復活したとも言えます。
6.まとめ(筆者の経験と感想)
研究開発税制は該当すれば節税効果は大きいので良い制度です。
ですが実際に制度を使う場合、下記のような点の確認には非常に気を使います。
⇨その研究開発は「新しい」ものなのか?
⇨その研究費は「直接関係ある」ものなのか?
⇨「助成・補助金等」は差し引いているか?
研究開発テーマ自体が該当するのかどうか、は意外と調べがつきやすいのではと思っています。
(もちろん苦労する場合もありますが)
一方で「直接関係ある」ものなのか?「助成・補助金等」はないか?というポイント。
これはしっかり確認しておいた方がよいです。
例えば人件費。開発研究の担当者が他部署との兼任であっても良いとされています。
ただし「研究開発業務に直接関係ある部分の給料」を明確にすることが条件です。
(※下記は人件費に係る”専任”の条件についての国税庁回答より引用)
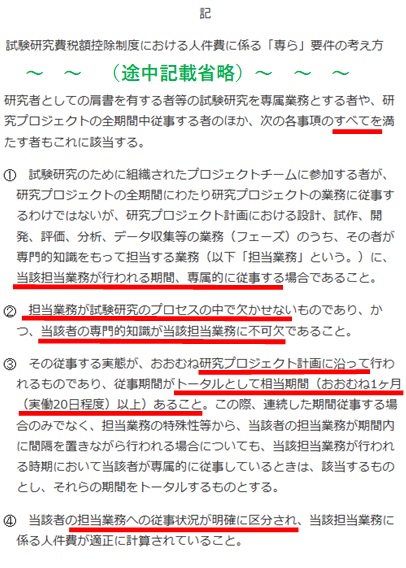
例:月末は広報・販促部の会議等で製造ルームにはいなかった。
→その日の勤務分の給料は「研究開発税制の対象経費」から外す。
ただ、IT企業におけるAI 関連の研究開発という場合を想像してみて下さい。
製造ルームなどの「目に見える研究専用の場所」がなく、リモートワークも多々あります。
研究開発費そのものに占める人件費割合もけっこう多いのではないでしょうか。
その状態で、その人件費が「直接関係ある」ものなのかどうかを確認する必要があるのです。
個人的にはアクセス時間の管理、作業の記録などの対応しかないと思うのですが…。
今後、税務調査の際にどこまでこの辺を厳密に指摘されるのかは私には分かりません。
(※この点、実は国税庁より経済産業省のサイトの方が具体例が多い気がしています。)
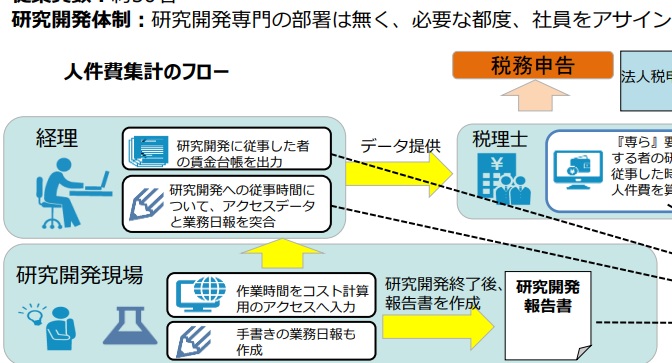
※経産省「研究開発税制の概要と令和5・6年度の税制改正について」より抜粋
くどいようですが、注意点の多い制度です。
皆様、実際に活用する際には私達のような専門家にご相談下さい。
そして、時には質問に即答できなくてもご容赦下さい…。
(きちんと調べてからお返事したい時も多々ありますので。)
今日は最後までお読み頂き、ありがとうございました。
…目次へ戻る