投稿日:2026.10.30 最終更新日:2026.10.31
年末調整-会社に渡すもの、渡さないもの
「給料収入限定の簡易版・確定申告」
年末調整を一言で言い表すと、こうなるのではないでしょうか。
だから準備する書類は確定申告と似ています。
でも確定申告ではないので年末調整では扱わないものもあります。
【年末調整の対象者が勤め先に出す書類】
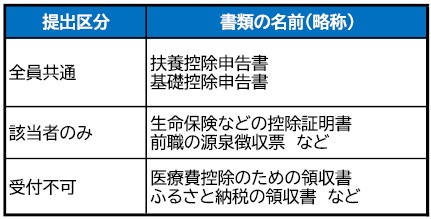
かなり大胆にまとめてしまうと、こうなります。
ただ、やはりこのような表だけだと、「自分の場合」が分かりませんよね。
よって今回のブログではその人の働き方に注目して解説してみました。
興味のある部分だけ見てみて下さい。
ーーーーーーーー
【目次】
- 勤め先は1か所だけ。年初から在職中という人の場合
- 勤め先は1か所だけ。年の途中で入社したという人の場合
- 同時に2つ以上の勤め先で「かけもち」している人の場合
- そもそも年末調整の対象にならない人
- 年末調整の結果を「上書き保存」する確定申告
ーーーーーーーー
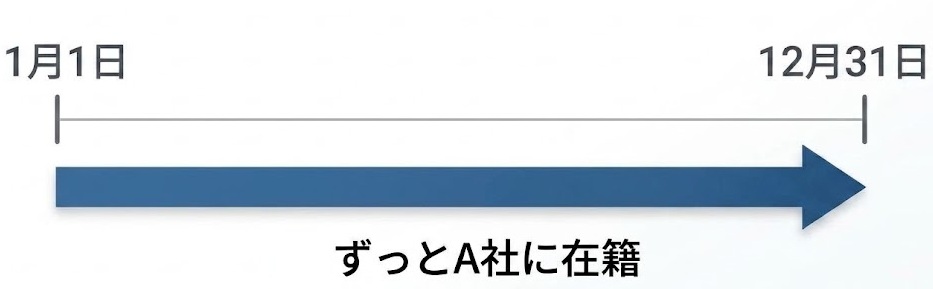
1.勤め先は1箇所だけ。年初から在職中という人の場合
【必須】
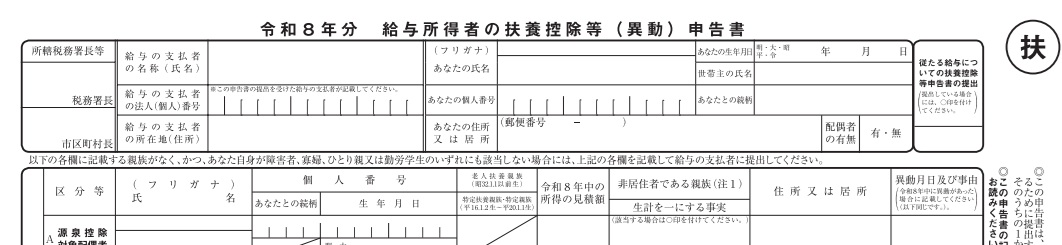
扶養控除申告書
基礎控除申告書
【当てはまる人のみ】
保険料控除申告書+証明書類
住宅ローン控除申告書+証明書類
【解説と補足】
扶養控除申告書は昔からある書類です。
去年から内容に変化がない場合は?
→ 住所や氏名等の基本情報を書く。
→「前年度から異動なし」と書く。
これで他の記載を省略できるようです。
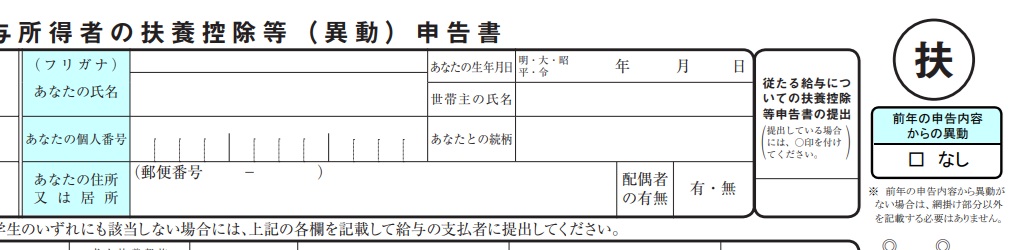
ただ「毎年出す」必要はあるようです。
なぜなら、この扶養控除申告書。
「扶養」という文字こそ入っているものの、実はその本質は
全国共通様式の「個人情報確認書」
なので毎年の年末調整で提出が求められるのです。
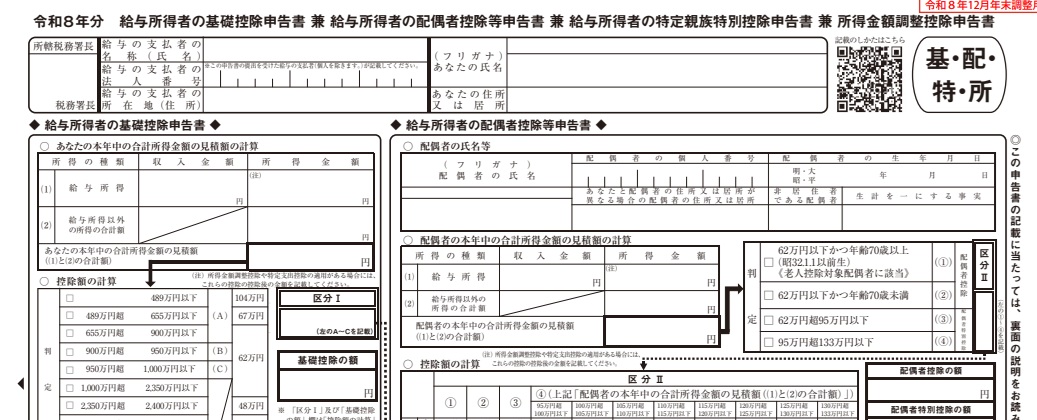
もう一つの書類、基礎控除申告書はこちらです。
※正式名称が長いので、本ブログでは「基礎控除申告書」と短縮形で書いています。
実は、こんな場面が多発中です。
扶養控除申告書の場合。
→何でこれが必要なの?と思われる。
→よく見るとそんなに難しくない
→結局、仕上げて提出される。
基礎控除申告書の場合。
→一体何なんだこれは?と思われる。
→よく見ると結構難しい。
→挫折する人、続出。
…「基礎控除申告書」あるあるです。
それなのに、これは基礎控除(※)を受けるための必須書類とされています。
(※)基礎控除とは本人の所得レベルに応じて税金計算のもととなる「所得」から一定の額を差し引く制度のことです。いわゆる「年収の壁」の額にも深く関係している計算要素です。
よって「分かる範囲だけ」書いた後は
・顧問税理士
・人事部・経理部
・年末調整ソフト
などを頼る形で仕上げられることが多いようです。
さて、その他の【当てはまる人だけ】必要なもの。
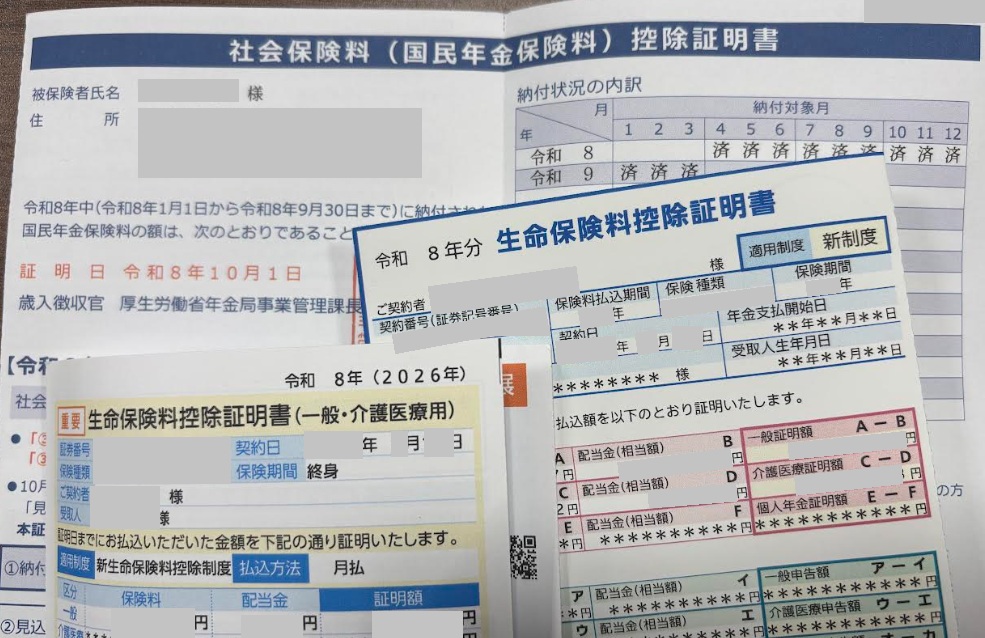
保険料控除申告書や住宅ローン控除申告書はこれです。
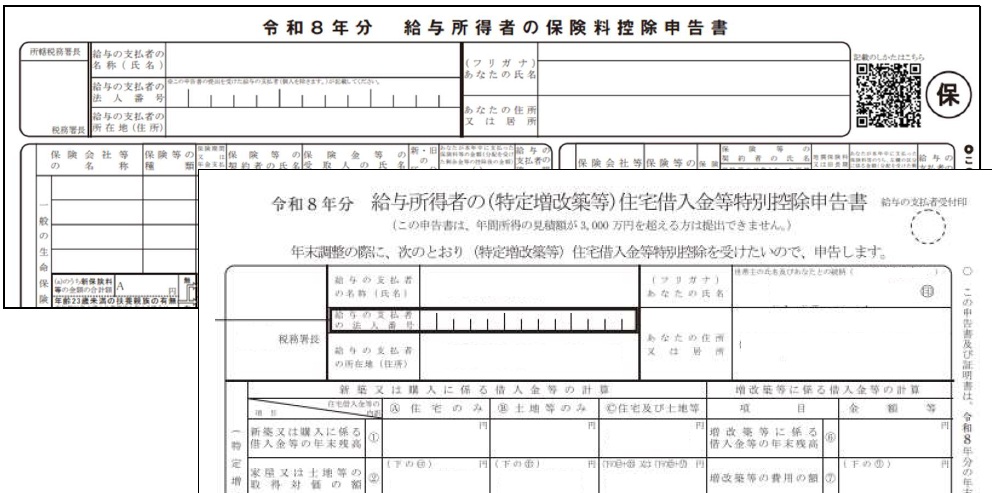
これは次のような「控除証明書」などをもとに仕上げます。
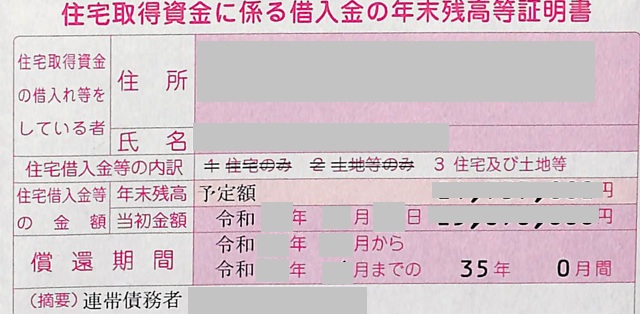
保険料控除申告書などの用紙の記入も意外と難しいので、このような
「実際の証明書類」
を必ず提出してチェック・計算してもらうことが一般的です。
…目次に戻る
2.勤め先は1か所だけ。年の途中で入社したという人の場合
【パターンA:前職あり】
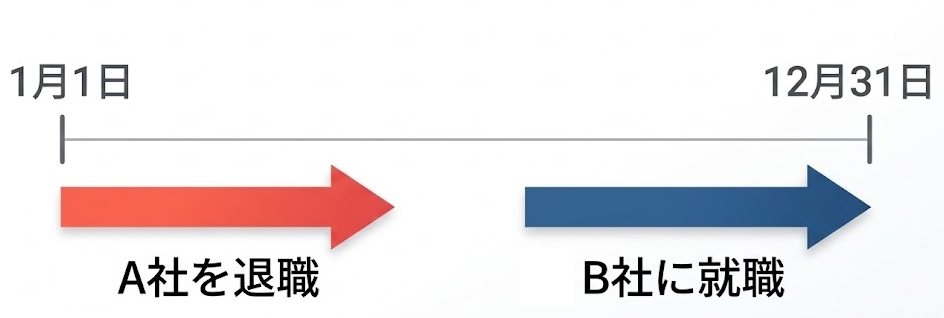
この場合「前の職場が発行した源泉徴収票」が必要です。
その他の必要書類は1.勤め先は1箇所だけ。年初から在職中という人の場合と同じです。
【パターンB:前職なし】
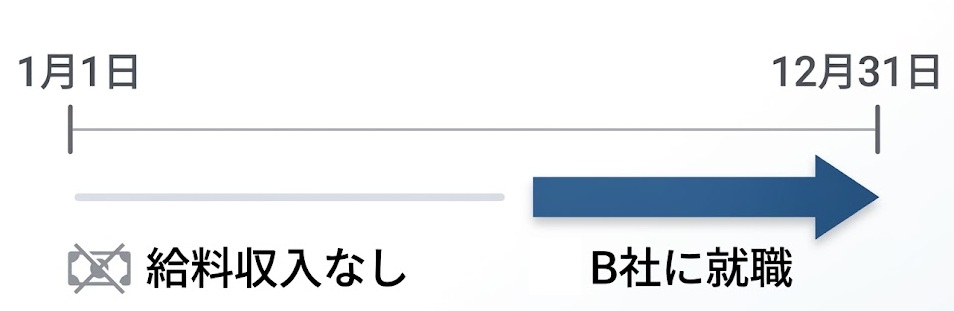
この場合はその年度中に「前の勤め先からの給料」がありません。
よって1.勤め先は1箇所だけ。年初から在職中という人の場合と同じ書類のみが必要となります。
【解説と補足】
「源泉徴収票」はこんな書類です。
(画像は一部です。)
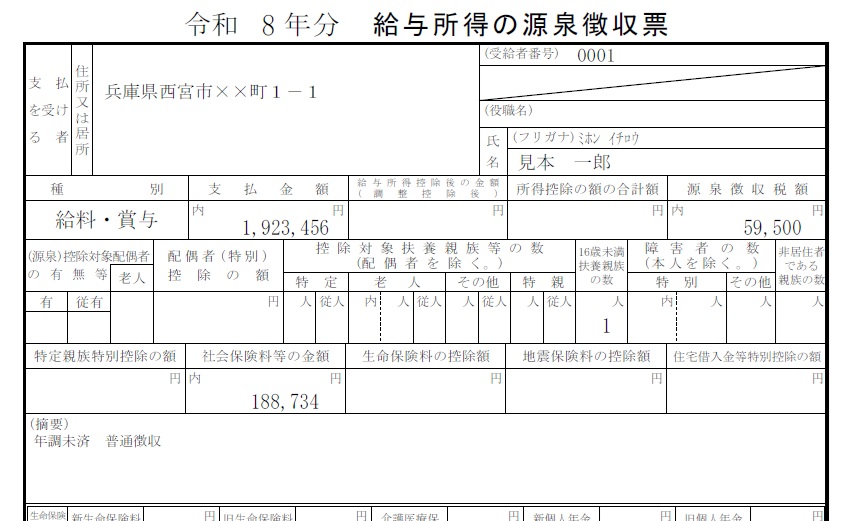
実際、その年には「前の職場からの給料」があったのに源泉徴収票がない。
その時は年末調整ができないのです。
※給与明細は源泉徴収票の代わりにはなりません。
ちなみに前の仕事が「給料収入」ではなかった場合。
(例:個人事業主、外注扱いの報酬)
そもそも源泉徴収票はありません。
これは給料収入に対してのみ発行されるものだからです。
その場合は必ず、自分で確定申告をする必要がありますのでご注意下さい。
※そうしないと正しい1年間の税金が計算されません。
…目次に戻る
3.同時に2つ以上の勤め先で「かけもち」している人の場合
【パターンA:完全に同時並行】
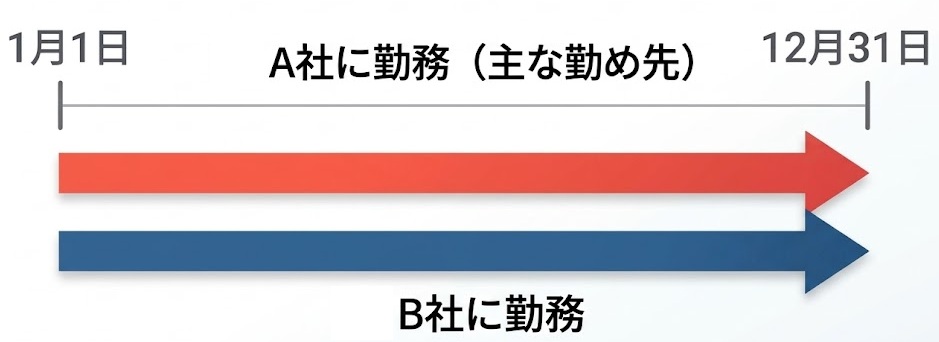
この場合、主な勤め先(A社)にのみ年末調整の必要書類を出して下さい。
必要書類は1.勤め先は1箇所だけ。年初から在職中という人の場合と同じです。
ここで1つ大事な注意点があります。
とりあえずこれだけは書いて!と言われて渡されがちな「扶養控除申告書」です。
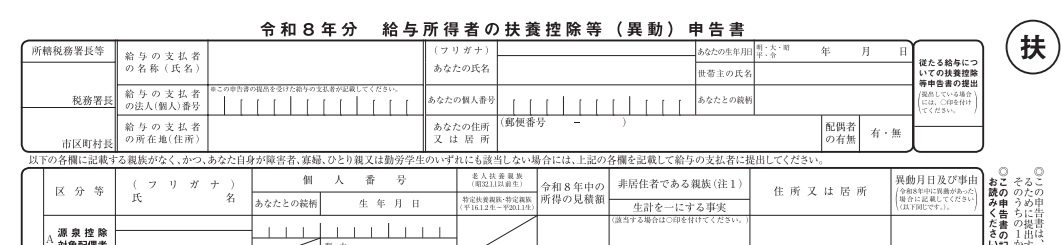
これは「年末調整をしてもらう」勤め先にだけ出して下さい。
2つ以上の会社に同時に提出してはいけません。
【パターンB:一時期だけ同時並行】
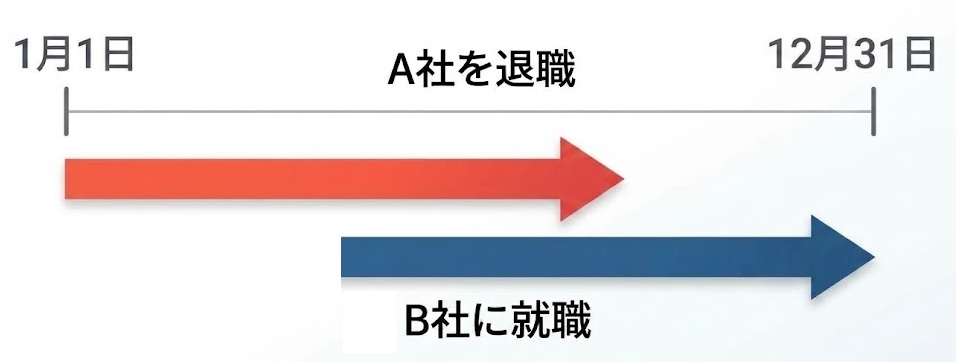
この場合、A社の源泉徴収票をB社に出してはいけません。
もしB社で年末調整を行う場合。
必要書類は1.勤め先は1箇所だけ。年初から在職中という人の場合と同じです。
【解説と補足】
複数の会社から同じ時期に給料収入がある場合。
どちらか一方で年末調整をしたとしても、その後で必ず確定申告をする必要があります。
もし2つの会社で同時に年末調整を行ってしまうと、基礎控除などがそれぞれの会社で同じ人物に2回適用されてしまい、その人が「本来納めるべき税金」より安くなりすぎてしまうからです。
迷うのは、2つの会社から同時に給料が出ていたのは年の途中だけという場合です。
ただ、A社の源泉徴収票には、B社に就職した「後」の期間の給料や社会保険料などの額も含まれているのではないでしょうか。
従って、この場合のA社からの給料は「前職分の給料」にならないのが原則かと考えます。
(参考:令和8年分年末調整のしかた 36ページ「年の中途で再就職した人の取扱い」)
…目次に戻る
4.そもそも年末調整の対象にならない人
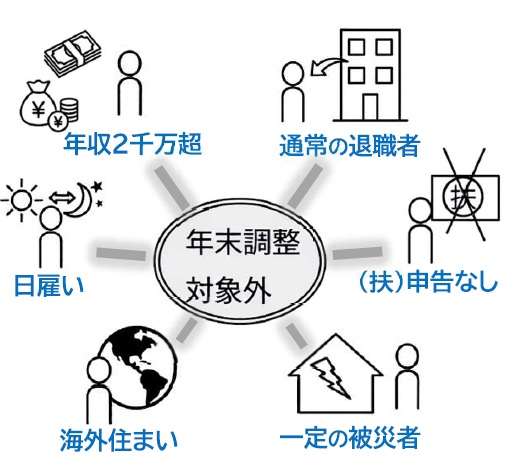
以下、国税庁の令和8年分 年末調整のしかたをもとに補足します。
【年末調整の対象とならない人】
(1) 年末調整の対象者のうち、その年度の主な給与収入が2千万円超の人
(2) 一定の法律に基づいて源泉所得税の徴収猶予又は還付を受けた被災者
(3) 扶養控除申告書を出していない人
(4) 下記以外の退職者
・死亡
・著しい心身障害&再就職まだ
・12月支給の給与受取後の退職
・給与年収136万円以下のパート
(5) 年初からずっと海外居住
(6) 日雇労働者
これらのいずれかに当てはまれば「年末調整の対象外」です。
※上記は分かりやすい言葉に直した表現です。詳細は必ず国税庁の資料などで確認して下さい。
…目次へ戻る
5.年末調整の結果を「上書き保存」する確定申告
年末調整した後なのに。
→確定申告をすすめられた。
自分は年末調整の対象外。
→確定申告しなさいと言われた。
確定申告って年末調整より「強い」みたいですね。
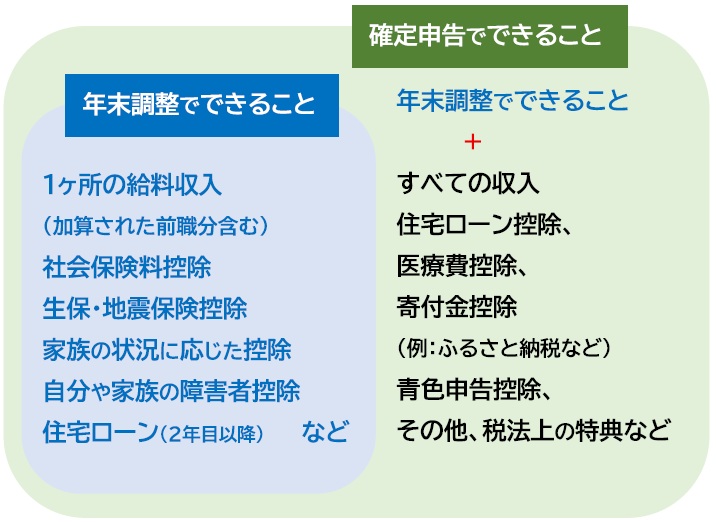
年末調整した後に確定申告をすると、確定申告の内容が優先されます。
だから「年末調整の取りこぼし」は確定申告で拾えるのです。
一方、確定申告でしか対応できないものがあります。
典型的なのが医療費控除、ふるさと納税などの寄附金控除です。
病院代の領収書や、ふるさと納税の証明書などは会社に出さないようにしましょう。
気がつけば今年もあと少し!
季節の変わり目です。皆様、お身体に気をつけてお過ごしくださいね。
今日は最後までお読みいただき、ありがとうございました。
…目次に戻る